Par Cassandre Nogues et Hugo Philippe
Maison en Toscane, appartement à Rome ou pied-à-terre sur les bords d’un lac : l’achat d’une résidence secondaire en Italie séduit de nombreuses familles françaises. Mais au-delà du choix du bien, une question doit être posée suffisamment tôt : faut-il acheter directement ou par l’intermédiaire d’une société ?
Pour une famille qui reste résidente fiscale de France, la réponse se construit en regardant les quatre temps du projet : l’achat, la détention, la revente et la transmission. Un dossier récent l’illustre.
Le cas : une famille qui reste en France
Une famille résidente fiscale de France détenait déjà plusieurs biens immobiliers en France, par l’intermédiaire d’une société civile française. Elle souhaitait acheter une résidence secondaire en Italie et en préparer la transmission à ses enfants. Elle envisageait aussi de louer la maison quand elle ne l’occuperait pas.
Nous avions préconisé que la maison soit achetée par une société civile italienne, une società semplice.
La société civile italienne répond à la situation du bien. En Italie, elle est transparente : ce sont ses associés qui sont imposés, et la plus-value de revente reste en principe exonérée après cinq ans de détention, ce qui n’est pas le cas d’une société de capitaux italienne, ni en principe d’une SCI française. Elle ne peut toutefois pas exercer d’activité commerciale : une location assortie de services l’exposerait à une requalification. Sa constitution et sa gestion sur place se décident avec le cabinet De Tullio.
En France, tout dépend de la qualification de la société italienne. Le juge fiscal devrait la rapprocher de la forme de société française qui lui ressemble le plus, en regardant notamment la responsabilité des associés. Une società semplice, proche d’une société civile, pourrait ainsi être assimilée à une société de personnes relevant de l’article 8 du CGI : elle serait alors transparente, et la famille serait imposée comme si elle détenait la maison. Une société de capitaux italienne, comparable à une SARL, serait au contraire traitée comme une société soumise à l’impôt sur les sociétés, avec les conséquences décrites plus bas.
La location envisagée excluait de loger la maison directement dans la société civile française : une location meublée, même quelques semaines par an, risquait de la faire basculer à l’impôt sur les sociétés, pour l’ensemble de ses biens. Lorsque la maison est louée sans que la transmission justifie une structure, l’achat en direct reste généralement le plus favorable. Les étapes ci-dessous comparent ces solutions.
1. À l’achat : droits italiens, structure et financement
Les droits d’acquisition sont italiens. Aucun droit de mutation n’est dû en France sur un immeuble situé en Italie. Les droits italiens peuvent varier selon que l’acheteur est un particulier ou une société : c’est un point à chiffrer avec De Tullio avant de choisir. Côté français, ces frais s’ajoutent au prix d’achat pour le calcul d’une future plus-value.
Le bien peut être acheté en direct, en démembrement ou par une société. En démembrement, les parents achètent l’usufruit et les enfants la nue-propriété. Au décès des parents, les enfants deviennent pleins propriétaires, en principe sans droits, à condition d’avoir payé leur part avec leurs propres fonds ou avec une somme reçue par une donation déclarée.
Une SCI française peut aussi détenir directement la maison. Lorsque la maison est réservée à l’usage de la famille, ou que la société sert seulement à séparer le patrimoine, c’est souvent la solution la plus simple : rien ne s’y oppose côté italien, moyennant quelques formalités (codice fiscale de la société, déclaration des revenus en Italie, IMU, CIN). En revanche, la location meublée est une activité commerciale, y compris à titre non professionnel : même quelques semaines par an, elle fait en principe basculer la SCI à l’impôt sur les sociétés. Elle perdrait alors sa transparence : loyers et plus-value seraient imposés en Italie au niveau de la société, puis de nouveau en France lorsqu’ils seraient distribués à la famille. En cas de location meublée, l’achat en direct reste généralement le plus favorable. Une société de capitaux italienne (SRL) se justifie surtout en cas d’exploitation commerciale du bien.
Pour une société française propriétaire, la simple location ne crée pas, en principe, d’établissement stable en Italie. La question se pose surtout en cas d’activité parahôtelière, avec des services et du personnel sur place.
Le financement compte autant que la structure. Un emprunt bancaire vient en déduction pour l’IFI, qu’il soit souscrit par la famille ou par la société. Les sommes avancées par les parents en compte courant ne réduisent pas, en principe, la valeur des parts retenue pour l’IFI, et elles restent dans leur patrimoine tant qu’elles ne sont pas remboursées ou données.
Le lieu de décision de la société italienne doit être cohérent. Si toutes ses décisions sont prises en France par des parents qui y résident, son traitement fiscal doit être examiné des deux côtés de la frontière.
2. Pendant la détention : loyers, occupation et IFI
Quand la famille occupe la maison, aucun revenu n’est imposé en France si elle la détient en direct ou par une société transparente, comme une SCI à l’impôt sur le revenu ou une société civile italienne transparente. Dans une société soumise à l’impôt sur les sociétés, française ou italienne, l’occupation gratuite doit être encadrée : en France, l’avantage peut être imposé comme un revenu distribué ; en Italie, ses conséquences sont à vérifier avec De Tullio.
Quand la maison est louée, les loyers sont imposés en Italie, où se trouve le bien. Perçus en direct, ils sont aussi déclarés en France, mais la convention franco-italienne accorde un crédit d’impôt égal à l’impôt français, prélèvements sociaux compris : ils n’y coûtent rien de plus, mais augmentent le taux appliqué aux autres revenus. Perçus par une société civile italienne, ils suivent le même régime. Perçus par une société de capitaux italienne, ils sont imposés en Italie dans la société, puis les dividendes versés à la famille sont imposés en France, avec un crédit limité à la retenue prélevée en Italie.
L’IFI est dû sur la maison italienne : sur sa valeur en direct, sur la valeur des parts en société. L’Italie n’ayant pas d’impôt sur la fortune, aucun crédit ne vient le réduire. La taxe annuelle de 3 % ne s’applique pas : elle ne vise que les immeubles situés en France.
Si la maison est logée dans une société soumise à l’impôt sur les sociétés, française ou étrangère, et que la famille l’occupe, la taxe sur les holdings patrimoniales créée par la loi de finances pour 2026 doit être vérifiée, lorsque la société détient au moins 5 millions d’euros d’actifs. Les sociétés civiles à l’impôt sur le revenu n’y sont pas soumises.
3. À la revente : l’imposition de la plus-value
En direct ou par une société civile italienne, tout dépend de la durée de détention. La convention donne à l’Italie le droit d’imposer la plus-value, mais, selon l’administration fiscale française, le crédit d’impôt ne joue que si l’Italie impose effectivement. Or l’Italie exonère en principe la plus-value d’un particulier ou d’une société civile italienne qui a détenu le bien plus de cinq ans. Dans ce cas, la France l’impose selon ses propres règles : 19 % d’impôt et 17,2 % de prélèvements sociaux, avec des abattements pour durée de détention et une surtaxe au-delà de 50 000 € de plus-value. Avant cinq ans, l’Italie impose et le crédit d’impôt efface en principe l’impôt français, la plus-value restant à déclarer en France dans le mois de la vente. Une SCI française ne bénéficie en principe pas de l’exonération italienne : l’Italie impose la plus-value, et le crédit d’impôt efface en principe l’impôt français.
Dans une société de capitaux, l’impôt se paie en deux temps. La plus-value est imposée en Italie au niveau de la société, puis le produit est imposé en France lorsqu’il est distribué à la famille. Vendre les parts plutôt que la maison ne supprime pas l’impôt français : l’Italie peut imposer la cession, et la France l’impose aussi, avec un crédit limité à l’impôt italien. C’est le prix d’une structure pensée pour garder la maison dans la famille plutôt que pour la revendre.
4. La transmission aux enfants
Pour des parents domiciliés en France, la transmission est imposée en France, y compris pour la maison italienne. La convention franco-italienne sur les successions et les donations laisse l’Italie imposer le bien, et la France déduit l’impôt italien de ses propres droits. L’impôt italien étant faible pour des enfants, c’est en pratique l’impôt français qui compte.
Le démembrement réduit la base taxable. Les parents donnent la nue-propriété et gardent l’usufruit. Les droits sont calculés sur la valeur de la nue-propriété, qui dépend de l’âge de l’usufruitier, et l’usufruit rejoint la nue-propriété à son décès, en principe sans droits.
Avec une société civile, la transmission passe par la donation de ses parts. Les comptes courants se traitent à part, et une décote sur les parts peut être admise. Le traitement de ces donations en Italie est à confirmer avec De Tullio.
Les déclarations à prévoir en France
Quelle que soit la structure, plusieurs déclarations s’ajoutent :
- les revenus de source italienne, sur la déclaration 2047, même lorsqu’ils ne coûtent rien en France ;
- les comptes bancaires ouverts en Italie, sur le formulaire 3916 ;
- la maison ou les parts, dans la déclaration d’IFI lorsque le seuil est atteint ;
- la plus-value de revente, sur le formulaire 2048-IMM lorsqu’elle est imposable en France.
En résumé
Le tableau ci-dessous compare l’achat en direct, par une société civile italienne transparente et par une SCI française.
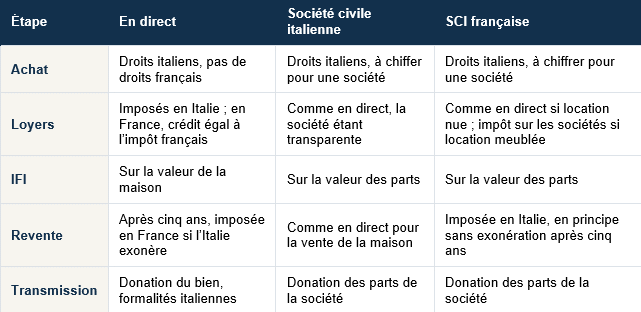
Quelle structure retenir ?
Il n’existe pas de véhicule universellement optimal. L’achat en direct reste le plus simple, et généralement le plus favorable en cas de location meublée. Une SCI française peut suffire lorsque la maison est réservée à l’usage de la famille. La société civile italienne convient mieux lorsque la famille veut organiser la transmission tout en louant la maison, sans services.
Le schéma se décide avant l’achat, en coordonnant Donoé pour les conséquences françaises et De Tullio pour les aspects italiens.
Questions fréquentes
Les loyers d’une maison en Italie sont-ils imposés en France ?
Ils sont imposés en Italie, où se trouve le bien. Perçus en direct, ils sont aussi déclarés en France, mais la convention franco-italienne accorde un crédit d’impôt égal à l’impôt français, prélèvements sociaux compris : ils n’y coûtent rien de plus, mais augmentent le taux appliqué aux autres revenus.
La plus-value de revente est-elle imposée en France ?
Oui, lorsque l’Italie l’exonère. Selon l’administration fiscale française, le crédit d’impôt prévu par la convention ne joue que si l’Italie impose effectivement. Or l’Italie exonère en principe la plus-value d’un particulier ou d’une société civile italienne qui a détenu le bien plus de cinq ans : la France l’impose alors selon ses propres règles. Avant cinq ans, l’Italie impose et le crédit d’impôt efface en principe l’impôt français.
Une maison en Italie entre-t-elle dans l’IFI ?
Oui, sur sa valeur en direct, ou sur la valeur des parts lorsqu’elle est détenue par une société. L’Italie n’ayant pas d’impôt sur la fortune, aucun crédit ne vient réduire l’IFI. La taxe annuelle de 3 % ne s’applique pas : elle ne vise que les immeubles situés en France.
Peut-on acheter une maison en Italie avec une SCI française ?
Oui. C’est souvent la solution la plus simple lorsque la maison est réservée à l’usage de la famille, moyennant quelques formalités en Italie. En revanche, une location meublée, même quelques semaines par an, fait en principe basculer la SCI à l’impôt sur les sociétés : l’achat en direct est alors généralement plus favorable.
Qu’est-ce qu’une società semplice ?
C’est une société civile de droit italien. En Italie, elle est transparente : ce sont ses associés qui sont imposés, et la plus-value de revente reste en principe exonérée après cinq ans de détention. En France, elle pourrait être assimilée à une société de personnes relevant de l’article 8 du CGI : la famille serait alors imposée comme si elle détenait la maison.